

Simples Nacional 2027 exige atenção de empresas de Roraima aos benefícios da Área de Livre Comércio
Escolha sobre o recolhimento do IBS e da CBS pode alterar custos, créditos tributários e competitividade dos pequenos negócios; especialista destaca situação de Boa Vista e Bonfim
 Por Edilson Oliveira
03/11/2026 - 02h21
 Reforma Tributária exige atenção das empresas de Roraima às novas regras do IBS e da CBS, especialmente aos benefícios fiscais das Áreas de Livre Comércio de Boa Vista e Bonfim
As microempresas e empresas de pequeno porte de Roraima precisam avaliar os efeitos da Reforma Tributária sobre seus negócios, especialmente aquelas instaladas nas Áreas de Livre Comércio de Boa Vista e Bonfim. O prazo informado para a escolha do regime de recolhimento do Imposto sobre Bens e Serviços (IBS) e da Contribuição Social sobre Bens e Serviços (CBS) no primeiro semestre de 2027 terminou em 30 de outubro. A decisão pode influenciar custos, aproveitamento de créditos e competitividade das empresas.
A mudança envolve a possibilidade de recolher os novos tributos separadamente, pelo regime regular, enquanto os demais impostos permanecem no Simples Nacional. A alternativa exige uma análise individualizada, pois os efeitos variam conforme a atividade econômica, o faturamento e o perfil dos clientes.
A Resolução CGSN nº 194/2026, citada nas orientações encaminhadas ao setor empresarial, estabeleceu os procedimentos e prazos para a escolha. Para os pequenos negócios, a definição representa uma etapa de preparação para as novas regras de tributação do consumo.
Área de Livre Comércio exige análise específica
Em Roraima, a discussão ganha uma dimensão particular por causa dos incentivos tributários associados às Áreas de Livre Comércio de Boa Vista e Bonfim.
Essas áreas possuem tratamento fiscal diferenciado, e a aplicação dos benefícios previstos na nova legislação precisa ser considerada no planejamento das empresas estabelecidas nesses municípios.
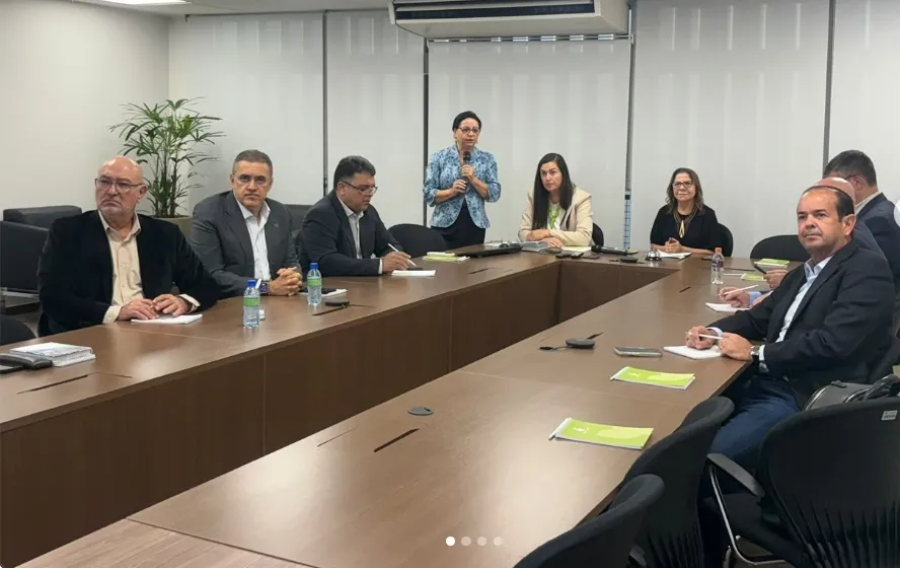
O contador e advogado tributarista José Belido, vice-presidente do Sindicato das Empresas de Serviços Contábeis e das Empresas de Assessoramento, Perícias, Informações e Pesquisas de Roraima (SESCON-RR), destaca que a avaliação deve considerar as particularidades da legislação aplicável à região.
“Em Boa Vista, a conta não é a mesma do resto do país. Uma empresa da Área de Livre Comércio que permanece integralmente no Simples pode, na prática, deixar de aproveitar o incentivo. É um cálculo que precisa ser feito empresa por empresa”, disse.
O alerta é especialmente relevante para negócios que precisam comparar o recolhimento unificado do Simples com a possibilidade de apuração separada do IBS e da CBS.
A existência de incentivos fiscais, entretanto, não significa que a opção pelo regime regular seja automaticamente mais vantajosa. O enquadramento da empresa, as operações realizadas e as condições legais para utilização dos benefícios precisam ser examinados antes de qualquer decisão.
Créditos tributários podem influenciar as vendas
Outro aspecto importante é o tratamento dos créditos de IBS e CBS nas operações entre empresas.
No regime regular, a apuração dos tributos segue regras próprias, que podem permitir o aproveitamento e a transferência de créditos conforme a legislação.
Para empresas que vendem produtos ou prestam serviços a outras pessoas jurídicas, essa possibilidade pode interferir na formação de preços e nas negociações comerciais.
Isso ocorre porque o tratamento tributário de uma operação pode influenciar o custo efetivo de aquisição para o comprador. Dessa forma, a análise não deve considerar apenas quanto a empresa recolherá de tributos, mas também os efeitos da escolha sobre seus clientes.
Já os negócios que atendem predominantemente ao consumidor final podem apresentar resultados diferentes na comparação entre os regimes.
Além dos possíveis benefícios, a apuração separada do IBS e da CBS pode exigir mudanças nos procedimentos fiscais e administrativos da empresa.
Belido recomenda que a escolha seja precedida de simulações e de uma avaliação do perfil comercial de cada empreendimento.
“O erro mais comum será decidir sobre o IBS e a CBS sem olhar quem é o cliente da empresa. Quem vende para outras empresas precisa simular o impacto dos créditos antes de escolher. O empresário também não deve olhar só para a data-limite: é preciso verificar pendências, projeção de faturamento e atividade. E atenção: o cancelamento é irretratável, então a decisão precisa ser tomada com segurança”, explicou.
Cancelamento da opção tem prazo previsto
De acordo com as informações apresentadas ao setor empresarial, a escolha pelo regime regular de IBS e CBS para o primeiro semestre de 2027 poderá ser cancelada entre 3 de novembro e 20 de dezembro de 2026.
O cancelamento terá caráter irretratável, conforme as regras citadas, tornando necessária uma avaliação cuidadosa antes de formalizar a decisão.
Para os empresários que realizaram a opção, esse período exige atenção aos possíveis impactos financeiros e operacionais do regime escolhido.
A orientação é que a análise envolva o profissional responsável pela contabilidade da empresa, considerando projeções de faturamento, atividade econômica, composição da carteira de clientes e eventuais benefícios fiscais aplicáveis.
No caso dos empreendimentos localizados nas Áreas de Livre Comércio de Boa Vista e Bonfim, também é importante examinar as condições específicas para utilização dos incentivos previstos na legislação.
Planejamento tributário ganha importância
A transição para o novo sistema de tributação do consumo amplia a necessidade de planejamento entre os pequenos negócios.
A comparação entre regimes pode envolver não apenas a carga tributária, mas também custos de conformidade, emissão de documentos fiscais, aproveitamento de créditos e efeitos sobre a relação com fornecedores e clientes.
Para empresas de Roraima, as particularidades regionais tornam essa avaliação ainda mais importante.
A recomendação do especialista é que cada empreendimento analise suas operações antes de definir a estratégia tributária para 2027, evitando decisões baseadas exclusivamente em regras gerais ou em experiências de empresas com características diferentes.



COMENTÁRIOS