

Simples Nacional 2027 tem novos prazos e exige atenção das empresas à Reforma Tributária
Micro e pequenas empresas têm até 15 de outubro para solicitar ingresso no regime e até 30 de outubro para decidir como recolher IBS e CBS; especialista alerta para os riscos de uma escolha sem planejamento
 Por Edilson Oliveira
07/10/2026 - 23h55
 Planejamento tributário e organização financeira são essenciais para as empresas. Com as mudanças previstas para 2027, acompanhar os prazos do Simples Nacional é fundamental para evitar pendências e tomar decisões estratégicas.
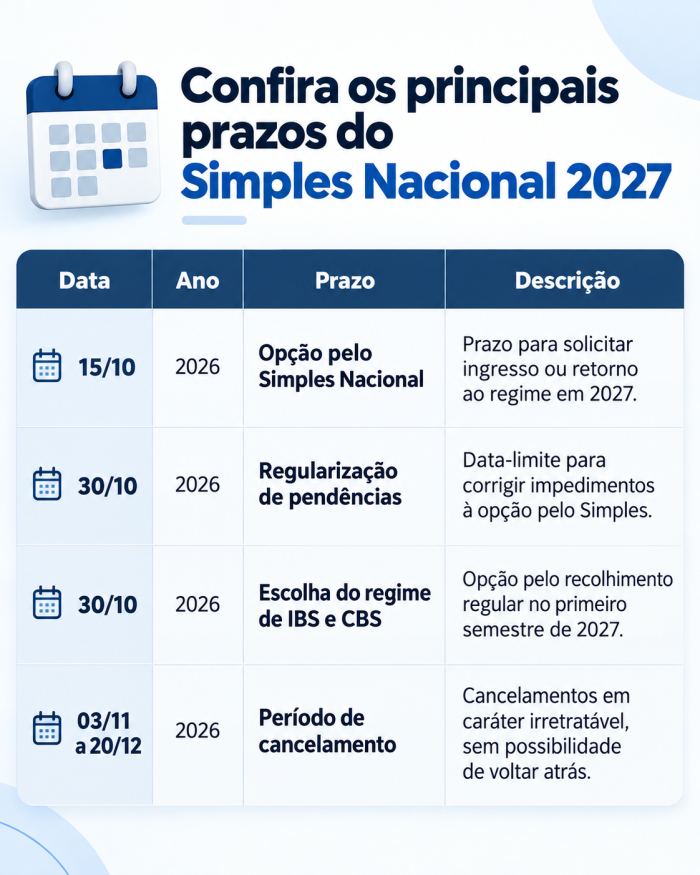
Microempresas e empresas de pequeno porte de Roraima e de todo o Brasil precisam ficar atentas às novas datas para o Simples Nacional em 2027. A Resolução CGSN nº 194/2026, publicada no Diário Oficial da União em 28 de setembro, prorrogou para 15 de outubro de 2026 o prazo de opção pelo Simples Nacional e para 30 de outubro a escolha do regime de recolhimento do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS).
As mudanças fazem parte da preparação das empresas para a Reforma Tributária e exigem avaliação sobre faturamento, perfil dos clientes e possíveis impactos financeiros.
Embora a prorrogação amplie o tempo disponível, a decisão não deve ser tratada como uma simples formalidade. A forma de recolhimento dos novos tributos poderá influenciar os custos das empresas, a transferência de créditos tributários aos compradores e a competitividade de determinados negócios.
Para empresários que vendem produtos ou prestam serviços a outras empresas, a escolha poderá ter efeitos diferentes daqueles enfrentados por estabelecimentos que atendem principalmente o consumidor final.
O advogado tributarista e contador José Belido, vice-presidente do Sindicato das Empresas de Serviços Contábeis de Roraima (SESCON-RR), recomenda que os responsáveis pelos negócios aproveitem o prazo adicional para fazer simulações antes de definir o enquadramento tributário.
Prazo para ingressar no Simples termina em 15 de outubro
De acordo com a resolução, empresas que pretendem ingressar ou retornar ao Simples Nacional em 2027 deverão apresentar a solicitação até 15 de outubro de 2026, por meio do Portal do Simples Nacional.
Caso o pedido seja deferido, a opção produzirá efeitos a partir de 1º de janeiro de 2027.
O prazo também exige atenção de empresas que possuem débitos ou outras pendências capazes de impedir a entrada no regime simplificado.
Nessas situações, a regularização poderá ser feita até 30 de outubro de 2026. A data é fixa e não muda conforme o dia em que a empresa apresentou o pedido.
Isso significa que um empresário que solicitar a opção antecipadamente poderá ter mais tempo para identificar e solucionar problemas. Já quem deixar o procedimento para o último dia terá um intervalo menor para corrigir eventuais impedimentos.
Entre os cuidados recomendados estão a verificação da situação fiscal, a conferência das informações cadastrais e a análise das condições exigidas para permanência ou ingresso no regime.
O Simples Nacional reúne o recolhimento de diferentes tributos em um sistema simplificado destinado às microempresas e empresas de pequeno porte que atendem aos requisitos legais.
Com a implementação da Reforma Tributária, entretanto, a relação entre esse regime e os novos tributos sobre o consumo passa a exigir decisões adicionais dos contribuintes.
IBS e CBS poderão ser recolhidos separadamente
Uma das principais novidades para 2027 é a possibilidade de escolha sobre a forma de recolhimento do IBS e da CBS.
Até 30 de outubro, empresas que já integram o Simples Nacional ou que estejam solicitando ingresso poderão optar pelo regime regular desses tributos para o período de janeiro a junho de 2027.
Na prática, a empresa que fizer essa escolha continuará enquadrada no Simples Nacional para os demais tributos, mas passará a apurar e recolher IBS e CBS separadamente.
Essa modalidade é conhecida como regime híbrido.
Por outro lado, as empresas que não fizerem a opção permanecerão com os novos tributos incluídos no recolhimento do Simples durante o primeiro semestre de 2027, conforme as regras aplicáveis.
A decisão terá validade semestral, com uma nova oportunidade de escolha para o segundo semestre.
A diferença entre os modelos envolve especialmente o tratamento dos créditos tributários, que podem influenciar as relações comerciais entre fornecedores e compradores.
No regime regular, a empresa poderá transferir integralmente os créditos de IBS e CBS aos clientes, de acordo com as regras do sistema.
Essa característica pode ser relevante para negócios que vendem mercadorias ou prestam serviços a outras empresas, especialmente quando os compradores consideram o aproveitamento dos créditos na contratação de fornecedores.
Em contrapartida, a apuração separada também envolve obrigações adicionais e pode representar maior complexidade administrativa.
Para empresas que atendem principalmente consumidores finais, a vantagem econômica pode ser diferente, já que esse público geralmente não utiliza créditos tributários nas compras.
Por isso, não existe uma única escolha que seja necessariamente a mais vantajosa para todos os negócios.
Perfil dos clientes deve orientar a decisão
O advogado tributarista José Belido destaca que o empresário precisa conhecer o perfil de sua atividade antes de escolher como recolher os novos tributos.
“O erro mais comum será decidir sobre o IBS e a CBS sem olhar quem é o cliente da empresa. Quem vende para outras empresas precisa simular o impacto dos créditos antes de escolher. O empresário também não deve olhar só para a data-limite: é preciso verificar pendências, projeção de faturamento e atividade. E atenção: o cancelamento é irretratável, então a decisão precisa ser tomada com segurança”, orienta.
A recomendação ganha importância porque empresas com atividades semelhantes podem apresentar resultados tributários diferentes conforme a composição das vendas.
Um estabelecimento que comercializa produtos diretamente ao consumidor, por exemplo, possui características distintas de uma empresa que fornece mercadorias ou serviços para outras pessoas jurídicas.
A análise também precisa considerar o faturamento projetado, as despesas, as obrigações administrativas e a capacidade de adaptação aos novos procedimentos.
Para os profissionais da contabilidade, o período representa uma etapa de orientação aos clientes sobre os efeitos da Reforma Tributária.
Mais do que cumprir os prazos estabelecidos, será necessário avaliar as consequências de cada alternativa para evitar decisões que comprometam o planejamento financeiro dos negócios.
Cancelamento das opções não poderá ser revertido
Outro ponto que merece atenção é o período destinado ao cancelamento das opções realizadas.
Conforme as regras apresentadas na Resolução CGSN nº 194/2026, os cancelamentos poderão ser feitos entre 3 de novembro e 20 de dezembro de 2026.
Entretanto, o procedimento terá caráter irretratável.
Isso significa que, depois de cancelar a opção, a empresa não poderá desfazer o cancelamento dentro das condições estabelecidas.
A regra reforça a necessidade de avaliar cuidadosamente as decisões antes de efetuar qualquer alteração.
Uma escolha precipitada poderá produzir consequências para o planejamento tributário do ano seguinte, especialmente diante das mudanças relacionadas ao IBS e à CBS.
O especialista recomenda que as empresas discutam previamente as alternativas com seus responsáveis contábeis, considerando as particularidades de cada atividade.
Empresas abertas no fim de 2026 terão regras específicas
A resolução também prevê tratamento próprio para empresas que iniciarem suas atividades nos últimos meses de 2026.
Para os negócios com CNPJ inscrito entre 16 de outubro e 31 de dezembro de 2026, haverá regras específicas relacionadas à opção pelo Simples Nacional.
Já para a escolha do regime regular do IBS e da CBS, as condições próprias serão aplicadas às empresas com CNPJ inscrito entre 31 de outubro e 31 de dezembro de 2026.
Essas situações exigem atenção adicional dos empreendedores que estão formalizando novos negócios.
Como o procedimento pode variar conforme a data de abertura da empresa, a orientação é verificar as condições aplicáveis antes de realizar a solicitação.
As empresas interessadas devem acompanhar os procedimentos pelo Portal do Simples Nacional e buscar orientação contábil antes de concluir as escolhas.
José Belido reforça que o prazo adicional não deve ser interpretado como motivo para deixar a decisão para a última hora.
“A orientação é não deixar a análise para os últimos dias, principalmente porque o prazo para regularizar pendências é final e não depende da data do pedido”, recomendou.
Para os pequenos negócios de Roraima, o calendário representa uma etapa importante de adaptação à Reforma Tributária. A escolha do regime adequado dependerá não apenas do cumprimento das datas, mas da capacidade de compreender como os novos tributos poderão afetar custos, operações e relações comerciais em 2027.


COMENTÁRIOS